
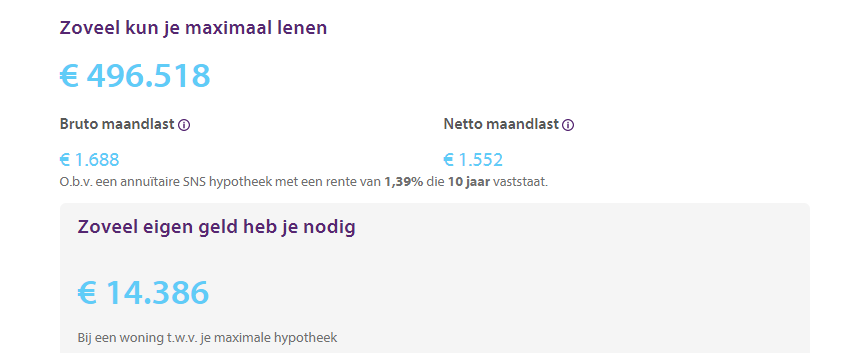
Hypotheek berekenen met eigen geld: hoeveel kunt u lenen?
Wilt u een huis kopen en heeft u spaargeld of ander eigen vermogen? Dan kan dat een groot verschil maken voor uw aankoopbudget. Met eigen geld kunt u bijvoorbeeld bijkomende kosten betalen of een deel van de woningprijs zelf financieren. Maar hoeveel hypotheek u kunt krijgen, hangt niet alleen af van uw spaargeld. Uw inkomen, financiële verplichtingen en de waarde van de woning spelen ook een belangrijke rol.
Wat betekent een hypotheek berekenen met eigen geld?
Bij het berekenen van uw hypotheek worden twee bedragen vaak met elkaar verward:
- Uw maximale hypotheek: het bedrag dat u op basis van onder meer uw inkomen en vaste lasten verantwoord kunt lenen.
- Uw totale aankoopbudget: uw maximale hypotheek plus het eigen geld dat u voor de aankoop wilt gebruiken.
Eigen geld verhoogt dus niet automatisch het bedrag dat u kunt lenen. Het kan wel uw totale budget vergroten. Als u bijvoorbeeld maximaal €350.000 kunt lenen en daarnaast €40.000 eigen geld inzet, heeft u in theorie een groter aankoopbudget. Daar moeten eventuele aankoop- en financieringskosten nog vanaf.
Waarvoor kunt u eigen geld gebruiken?
Eigen geld kan op verschillende manieren van pas komen bij het kopen van een woning:
- Bijkomende kosten betalen. Denk aan kosten voor de notaris, hypotheekadvies, taxatie en eventueel een bouwkundige keuring.
- Een deel van de woningprijs betalen. Zo hoeft u minder te lenen, of kunt u binnen uw maximale hypotheek een duurdere woning overwegen.
- Een verschil tussen koopprijs en woningwaarde opvangen. Een geldverstrekker kijkt doorgaans ook naar de getaxeerde woningwaarde. Is de koopprijs hoger dan de waarde waarop de hypotheek wordt gebaseerd, dan kan eigen geld nodig zijn.
- Verbouwen of verduurzamen. U kunt eigen geld gebruiken voor werkzaamheden, al kunnen voor bepaalde energiebesparende maatregelen ook andere financieringsmogelijkheden gelden.
Welke kosten betaalt u vaak met eigen geld?
Een hypotheek financiert doorgaans niet alle kosten die bij het kopen van een woning komen kijken. U kunt onder meer rekening houden met:
- notariskosten voor de hypotheekakte en, afhankelijk van de situatie, de leveringsakte;
- kosten voor hypotheekadvies en bemiddeling;
- taxatiekosten;
- kosten voor een bouwkundige keuring;
- eventuele overdrachtsbelasting;
- kosten voor een bankgarantie of waarborgsom;
- eventuele kosten voor een aankoopmakelaar.
Welke kosten voor u gelden, hangt af van uw situatie. Voor bepaalde kopers kan bijvoorbeeld een vrijstelling van overdrachtsbelasting gelden. Controleer daarom altijd de actuele voorwaarden en vraag een adviseur om een persoonlijke berekening.
Zo maakt u een eerste berekening
Voor een eenvoudige eerste inschatting kunt u deze rekensom gebruiken:
Maximale hypotheek + inzetbaar eigen geld − bijkomende kosten = indicatief budget voor de woning
Voorbeeld: stel dat uw maximale hypotheek €350.000 is, u €40.000 eigen geld beschikbaar heeft en u €10.000 reserveert voor bijkomende kosten. Dan is uw indicatieve budget voor de woning ongeveer €380.000. Dit is alleen een rekenvoorbeeld. Uw werkelijke mogelijkheden hangen onder meer af van de hypotheekregels, de woningwaarde, uw financiële situatie en de voorwaarden van de geldverstrekker.
Houd een financiële buffer over
Het kan aantrekkelijk lijken om al uw spaargeld in de woning te steken. Toch is het verstandig om geld achter de hand te houden voor onverwachte uitgaven, onderhoud, verhuizing of veranderingen in uw inkomen. Bepaal daarom eerst welk bedrag u echt kunt missen. Geld dat u nodig heeft voor dagelijks gebruik of als noodbuffer is niet vanzelfsprekend beschikbaar voor de aankoop.
Let ook op dat sommige vormen van eigen vermogen niet direct beschikbaar zijn. Geld uit beleggingen kan bijvoorbeeld in waarde schommelen, terwijl overwaarde op een huidige woning pas beschikbaar komt nadat die woning is verkocht of de financiering is geregeld.
Wat bepaalt uw maximale hypotheek?
Uw maximale hypotheek wordt onder andere beïnvloed door:
- uw inkomen en dat van een eventuele partner;
- de rente en de gekozen rentevaste periode;
- de looptijd en hypotheekvorm;
- studieleningen, persoonlijke leningen, alimentatie en andere financiële verplichtingen;
- de waarde en het energielabel van de woning;
- de regels die op het moment van aanvragen gelden.
Een online rekentool geeft daarom meestal alleen een indicatie. Een geldverstrekker beoordeelt uw gegevens en documenten voordat duidelijk is welk bedrag u daadwerkelijk kunt lenen.
Hypotheek berekenen met eigen geld: waar moet u op letten?
Maak onderscheid tussen het bedrag dat u kunt lenen en het bedrag dat u zelf wilt inleggen. Tel uw spaargeld niet volledig mee als u daarvan ook kosten moet betalen of een buffer wilt behouden. Controleer daarnaast of de woningwaarde voldoende aansluit op de koopprijs en vraag tijdig advies over de kosten die in uw situatie gelden.
Met een berekening op basis van uw inkomen, vaste lasten en beschikbare eigen middelen krijgt u een realistischer beeld van uw mogelijkheden. Zo kunt u gericht zoeken naar een woning die past bij zowel uw budget als uw financiële zekerheid.
Veelgestelde Vragen over Hypotheekberekening met Eigen Geld: Alles wat je moet weten.
- Hoe bereken ik mijn totale budget voor een woning met mijn maximale hypotheek en eigen geld?
- Verhoogt eigen geld mijn maximale hypotheek of alleen mijn totale aankoopbudget?
- Hoeveel eigen geld heb ik nodig voor de bijkomende kosten bij het kopen van een huis?
- Kan ik eigen geld gebruiken om een hogere koopprijs dan de getaxeerde woningwaarde te betalen?
- Hoeveel spaargeld kan ik het beste zelf inleggen en hoeveel houd ik achter als buffer?
- Tellen beleggingen, overwaarde of een schenking mee als eigen geld bij de hypotheekberekening?
- Welke gegevens heb ik nodig om mijn hypotheek met eigen geld nauwkeurig te berekenen?
Hoe bereken ik mijn totale budget voor een woning met mijn maximale hypotheek en eigen geld?
U berekent uw totale budget door uw maximale hypotheek op te tellen bij het bedrag aan eigen geld dat u wilt en kunt gebruiken. Trek daar vervolgens de bijkomende kosten vanaf, zoals notariskosten, hypotheekadvies, taxatie en eventuele overdrachtsbelasting. Houd ook een financiële buffer over voor onverwachte uitgaven en controleer of de hypotheek aansluit bij de getaxeerde woningwaarde. De uitkomst is een indicatie: uw werkelijke mogelijkheden hangen af van uw persoonlijke situatie en de voorwaarden van de geldverstrekker.
Verhoogt eigen geld mijn maximale hypotheek of alleen mijn totale aankoopbudget?
Eigen geld verhoogt meestal niet uw maximale hypotheek: dat bedrag wordt vooral bepaald door uw inkomen, vaste lasten en de regels van de geldverstrekker. Wel kan eigen geld uw totale aankoopbudget vergroten, omdat u het kunt gebruiken naast uw hypotheek om de woning te betalen. Houd er rekening mee dat u vaak ook eigen geld nodig heeft voor bijkomende kosten en dat het verstandig is een financiële buffer over te houden.
Hoeveel eigen geld heb ik nodig voor de bijkomende kosten bij het kopen van een huis?
Hoeveel eigen geld u nodig heeft voor de bijkomende kosten, hangt af van uw situatie, de woning en de diensten die u inschakelt. Denk aan kosten voor hypotheekadvies, de notaris, een taxatie en eventueel een bouwkundige keuring, aankoopmakelaar of overdrachtsbelasting. Reken als eerste indicatie vaak op enkele procenten van de koopsom, maar het precieze bedrag kan verschillen. Sommige kosten zijn onder voorwaarden aftrekbaar, terwijl andere volledig voor eigen rekening komen. Vraag daarom vooraf om een overzicht van de verwachte kosten en houd daarnaast een buffer over voor onverwachte uitgaven.
Kan ik eigen geld gebruiken om een hogere koopprijs dan de getaxeerde woningwaarde te betalen?
Ja, dat kan. Een hypotheek is doorgaans gebaseerd op de getaxeerde marktwaarde van de woning, niet automatisch op de hogere koopprijs. Het verschil tussen de koopprijs en de getaxeerde waarde moet u daarom meestal met eigen geld betalen, boven op eventuele bijkomende kosten. Zorg dat u na deze betaling voldoende financiële buffer overhoudt en laat uw situatie vooraf door een hypotheekadviseur beoordelen.
Hoeveel spaargeld kan ik het beste zelf inleggen en hoeveel houd ik achter als buffer?
Hoeveel spaargeld u het beste inlegt, hangt af van uw inkomen, maandlasten en verwachte uitgaven na de verhuizing. Gebruik eigen geld bijvoorbeeld voor bijkomende aankoopkosten of om minder te lenen, maar zet niet al uw spaargeld in. Houd een buffer achter voor onverwachte kosten, onderhoud, inrichting en tijdelijke veranderingen in uw inkomen. Bereken eerst welke uitgaven u op korte termijn verwacht en bepaal daarna welk bedrag u comfortabel kunt missen. Een hypotheekadviseur kan helpen om de inleg en buffer af te stemmen op uw persoonlijke situatie.
Tellen beleggingen, overwaarde of een schenking mee als eigen geld bij de hypotheekberekening?
Ja, beleggingen, overwaarde en een schenking kunnen meetellen als eigen geld, maar alleen als het bedrag beschikbaar is en u de herkomst kunt aantonen. Beleggingen moeten mogelijk eerst worden verkocht; houd daarbij rekening met koersschommelingen en eventuele kosten. Overwaarde uit uw huidige woning komt doorgaans pas vrij na verkoop of via aanvullende financiering. Een schenking kan worden ingezet voor de aankoop, maar de geldverstrekker kan om bewijs van de schenking en de voorwaarden vragen. De precieze beoordeling verschilt per geldverstrekker, dus bespreek uw situatie vooraf met een hypotheekadviseur.
Welke gegevens heb ik nodig om mijn hypotheek met eigen geld nauwkeurig te berekenen?
Om uw hypotheek met eigen geld nauwkeurig te berekenen, heeft u gegevens nodig over uw bruto jaarinkomen en dat van een eventuele partner, uw dienstverband, eventuele schulden en andere financiële verplichtingen. Verzamel daarnaast informatie over de woning, zoals de verwachte koopprijs en taxatiewaarde, en noteer hoeveel eigen geld u beschikbaar heeft en welk bedrag u daarvan wilt inleggen. Houd ook rekening met bijkomende kosten, zoals notaris-, taxatie- en advieskosten, en met de buffer die u wilt overhouden. Met deze gegevens kan een hypotheekadviseur of rekentool een gerichtere indicatie geven; de definitieve hypotheek hangt af van de beoordeling door de geldverstrekker.
Tags: aankoopbudget, bijkomende kosten, eigen vermogen, energielabel, financiële buffer, financiële verplichtingen, geldverstrekker, hypotheek berekenen met eigen geld, hypotheekadvies, hypotheekrente, hypotheekvorm, inkomen, maximale hypotheek, notariskosten, overdrachtsbelasting, rentevaste periode, spaargeld, taxatiekosten, woningprijs, woningwaarde